Portfel RFID to portfel wyposażony w ekranowaną warstwę lub kieszeń, która tłumi pole elektromagnetyczne o częstotliwości 13,56 MHz, czyli pasmo wykorzystywane przez karty zbliżeniowe i dokumenty biometryczne. Ekranowanie działa fizycznie i jest mierzalne, ale to nie oznacza, że każdy posiadacz karty płatniczej potrzebuje takiego portfela. Kluczowe pytanie brzmi nie „czy blokuje”, lecz „co konkretnie mam chronić i jakie jest realne prawdopodobieństwo, że ktoś spróbuje to odczytać”.
Ten artykuł porządkuje temat w czterech krokach: fizyka i dane o skali ryzyka, konstrukcja warstwy ekranującej, procedura wyboru portfela według czterech mierzalnych kryteriów oraz samodzielny test, który w 60 sekund potwierdzi, czy dana kieszeń rzeczywiście tłumi pole. Na końcu znajdziesz uczciwą segmentację: kiedy portfel RFID jest uzasadnionym zakupem, a kiedy zbędnym wydatkiem. W ofercie NIUA kategoria portfeli RFID obejmuje modele w cenach 54–147 zł, z 14 dniami na zwrot, dzięki czemu deklarację producenta można zweryfikować w domu, bez ryzyka.
TL;DR Warstwa RFID działa jak klatka Faradaya: tłumi pole 13,56 MHz i uniemożliwia odczyt karty znajdującej się w jej zasięgu. Chroni fizyczne nośniki, ale nie chroni przed fraudem w internecie: w II kw. 2025 w Polsce 88,1% liczby oszukańczych transakcji kartowych stanowiły płatności CNP, czyli bez fizycznej karty (NBP). Karta EMV i portfel mobilny są zabezpieczone kryptograficznie, więc scenariusz „odczytu z kieszeni” jest w ich przypadku marginalny. RFID ma realny sens przy paszporcie, e-dowodzie, kartach dostępu 125 kHz, kartach miejskich i w podróży poza UE. Wybór portfela sprowadza się do czterech kryteriów: zawartość, zakres ekranowania, materiał i wykonanie oraz weryfikowalna deklaracja sprzedawcy. Test 60 sekund z czytnikiem NFC w telefonie pozwala sprawdzić ekranowanie bez specjalistycznego sprzętu. Jeśli używasz wyłącznie Google Pay lub Apple Pay i nowoczesnej karty EMV, portfel RFID jest wydatkiem opcjonalnym, a nie koniecznym.
Portfel RFID: co naprawdę chroni, a czego nie
Definicja jest krótka: portfel RFID to portfel z warstwą przewodzącą, która otacza karty i tworzy ekran elektromagnetyczny, czyli klatkę Faradaya. Warstwa odbija i pochłania energię pola, więc chip karty nie otrzymuje wystarczającego zasilania, aby odpowiedzieć czytnikowi.
Fizyka tego zjawiska jest dobrze opisana. Karty zbliżeniowe pracują w paśmie 13,56 MHz zgodnie z normą ISO/IEC 14443. Zasięg odczytu według specyfikacji wynosi około 10 cm, a w warunkach rzeczywistych spada do około 4 cm, bo na jakość sprzężenia wpływa geometria anteny, obecność metalu i wilgotność otoczenia. To pierwszy powód, dla którego opowieść o skanerze odczytującym karty z drugiego końca tramwaju nie ma podstaw technicznych: antena musiałaby działać w odległości kilkudziesięciu centymetrów, a standardowy czytnik tego nie potrafi.
Druga kwestia jest ważniejsza niż sama fizyka: trzeba rozdzielić „ekranowanie działa” od „jest co chronić”. Karta EMV przy każdej transakcji generuje jednorazowy kryptogram, a numer karty nie jest ujawniany w sposób pozwalający na jego późniejsze użycie. Portfel mobilny działa na tokenie powiązanym z urządzeniem. W efekcie odczyt samych danych identyfikacyjnych nie daje przestępcy narzędzia do wypłaty środków.
Dane Narodowego Banku Polskiego za II kwartał 2025 roku potwierdzają, gdzie faktycznie leży problem. Odnotowano 82,3 tys. operacji oszukańczych kartami o łącznej wartości 24,3 mln zł, co stanowiło 0,003% liczby i 0,007% wartości wszystkich transakcji kartowych. Płatności bez fizycznej karty (CNP) odpowiadały za 88,1% liczby i około 88% wartości fraudów kartowych. Karty sfałszowane to 868 przypadków, czyli 1,1% zdarzeń. W materiale NBP nie ma kategorii „odczyt karty przez portfel” jako istotnego źródła strat, a w literaturze branżowej skala masowego skimmingu RFID pozostaje przedmiotem debaty ekspertów, nie faktem statystycznym.
Ramka: mit vs fakt
| Mit | Fakt |
|---|---|
| Skaner odczytuje kartę z odległości 10 m | Standardowy czytnik 13,56 MHz działa w zasięgu do około 10 cm według specyfikacji, w praktyce około 4 cm |
| Złodziej odczyta PIN przez RFID | PIN nie jest przechowywany na karcie w formie możliwej do odczytu bezstykowego; jest weryfikowany przez chip i bank |
| Portfel RFID chroni przed skimmingiem w bankomacie | Skimming dotyczy nakładek na czytnik bankomatu lub terminala, a nie odczytu przez portfel |
| Portfel RFID chroni przed fraudem w internecie | CNP to 88,1% liczby fraudów kartowych, a portfel nie ma wpływu na transakcje zdalne |
Tabela: RFID vs NFC vs Bluetooth
| Cecha | RFID (HF, 13,56 MHz) | NFC | Bluetooth |
|---|---|---|---|
| Częstotliwość | 13,56 MHz (także 125 kHz w systemach LF) | 13,56 MHz | 2,4 GHz |
| Zasięg | do ok. 10 cm wg specyfikacji, w praktyce ok. 4 cm | do ok. 10 cm | kilka do kilkudziesięciu metrów |
| Zastosowanie | karty płatnicze, dokumenty, karty dostępu, karty miejskie | płatności mobilne, parowanie urządzeń, tagi | słuchawki, akcesoria, transmisja danych |
| Ryzyko | odczyt wymaga bliskości i zgodności protokołu | transakcje tokenizowane, wymagają autoryzacji urządzenia | przechwytywanie sesji, ataki na parowanie |
Punkt kontrolny: zanim kupisz portfel RFID, wypisz na kartce, jakie nośniki nosisz i które z nich są starsze niż kilka lat lub nie są kartami EMV. Jeśli lista jest pusta, wróć do sekcji o opłacalności przed podjęciem decyzji.
Jak działa ochrona RFID w portfelu — warstwa, kieszeń czy wkładka
Trzy rozwiązania konstrukcyjne różnią się zakresem ochrony i wpływem na codzienne użytkowanie. Pierwsze to ekranowana podszewka obejmująca całą komorę portfela: chroni wszystkie karty, ale wymusza wyjmowanie karty przy każdej płatności zbliżeniowej. Drugie to pojedyncza kieszeń z warstwą ekranującą: pozostałe przegrody pozostają „przezroczyste” dla pola, co pozwala trzymać kartę codzienną w zwykłej kieszeni, a dokumenty w ekranowanej. Trzecie to wkładka lub sleeve, czyli osobna osłonka na wybrane karty, przenoszona między portfelami.
Jedynym mierzalnym kryterium jakości warstwy jest tłumienność podawana w decyzjach. W danych laboratoryjnych opartych na metodzie ASTM D4935 wymienia się wartości około −74 dB dla stopu niklu i miedzi, −52 dB dla stali, −48 dB dla folii metalowej, −11 dB dla włókna węglowego i −0,2 dB dla skóry. To dane producentów i laboratoriów, nie pomiar własny, i należy je traktować jako punkt odniesienia przy porównywaniu materiałów, a nie jako gwarancję parametrów konkretnego modelu. Warto wiedzieć, że „RFID blocking” nie jest certyfikatem ani normą zharmonizowaną w Unii Europejskiej. To deklaracja marketingowa, a nie dokument potwierdzający tłumienie w określonym paśmie.
Konsekwencje użytkowe są realne. Ekranowana kieszeń wymaga wyjęcia karty przy każdej płatności zbliżeniowej, a przy polskiej skali płatności bezstykowych to codzienne, powtarzalne działanie. Telefon noszony w ekranowanej kieszeni traci łączność NFC, więc płatności mobilne przestają działać do momentu wyjęcia urządzenia. To nie wada konstrukcji, lecz neutralny warunek dopasowania: portfel RFID jest narzędziem do ochrony wybranych nośników, a nie uniwersalnym etui na wszystko.
Lista kontrolna: co obejmuje ekranowanie
- Sprawdź, czy opis mówi o podszewce całego portfela, czy o jednej kieszeni.
- Ustal, czy warstwa obejmuje przegrodę na dokumenty, czy tylko sloty na karty.
- Zweryfikuj, czy producent podaje pasmo i wartość tłumienia w dB. W kartach produktów NIUA te parametry nie są publikowane i wymagają potwierdzenia u sprzedawcy.
- Sprawdź, czy portfel ma osobną, nieekranowaną kieszeń na kartę używaną codziennie.
- Upewnij się, że telefon będzie noszony poza ekranowaną przegrodą.
Punkt kontrolny: jeśli w opisie nie ma informacji o zakresie ekranowania, przyjmij, że dotyczy on jednej kieszeni, i potwierdź to przed zakupem.
Jak wybrać bezpieczny portfel RFID: 4 kryteria i krok po kroku
Poniższa procedura jest powtarzalna i pozwala porównać modele niezależnie od marketingu. Każdy krok kończy się punktem kontrolnym, który trzeba zaliczyć przed przejściem dalej. Szersze omówienie wariantów znajdziesz też w poradniku jak wybrać bezpieczny portfel z RFID.
Krok 1 — ustal, co nosisz
Policz karty płatnicze, dokumenty i nośniki dodatkowe. Osobno potraktuj karty dostępu pracujące w paśmie 125 kHz, karty miejskie i legitymacje. Portfel damski z 18 miejscami na karty i dwoma schowkami na duże dokumenty sprawdzi się przy pełnym zestawie, ale przy trzech kartach i dowodzie będzie nadmiarowy. Minimalistyczny układ zmniejsza grubość portfela i ułatwia wyjmowanie karty przy płatności.
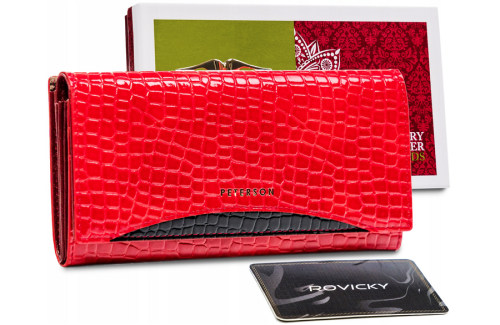 Duży, skórzany portfel damski z systemem RFID – Peterson Pojemny portfel damski ze skóry naturalnej z systemem RFID, mieszczący karty, dokumenty i gotówkę. Zobacz produkt → |
Punkt kontrolny: masz listę nośników i wiesz, które z nich wymagają ekranowania, a które mogą leżeć w zwykłej kieszeni.
Krok 2 — sprawdź zakres ekranowania
Porównaj trzy warianty z poprzedniej sekcji i dopasuj je do sposobu płatności. Jeśli płacisz zbliżeniowo kilka razy dziennie, wybierz model z jedną ekranowaną kieszenią na dokumenty i nieekranowanym slotem na kartę codzienną. Jeśli portfel służy głównie do przechowywania, pełna podszewka jest wygodniejsza, bo nie wymaga decyzji przy każdym wyjęciu.
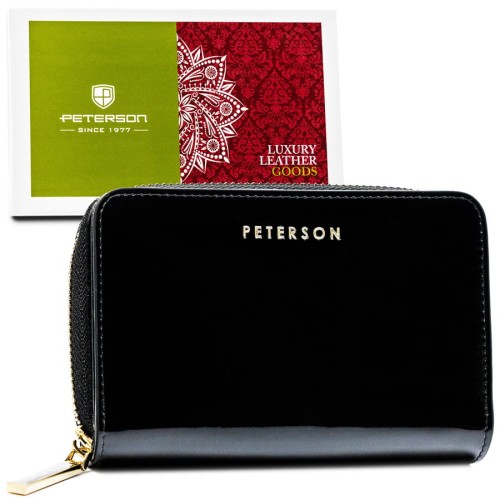 Czarny Portfel Damski Peterson RFID na suwak Czarny, lakierowany portfel damski zapinany na suwak, z warstwą ekranującą RFID obejmującą kieszenie na karty. Zobacz produkt → |
Punkt kontrolny: wiesz, czy ekranowana jest cała podszewka, czy jedna przegroda, i potrafisz wskazać, gdzie włożysz kartę używaną najczęściej.
Krok 3 — porównaj materiał i wykonanie
Materiał zewnętrzny nie decyduje o tłumieniu, bo za ekranowanie odpowiada warstwa wewnętrzna. Decyduje o trwałości, sposobie pielęgnacji i tym, jak portfel znosi codzienne wkładanie do kieszeni. Przykładem modelu łączącego skórę naturalną z ochroną RFID jest skórzany portfel damski Peterson na zatrzask.
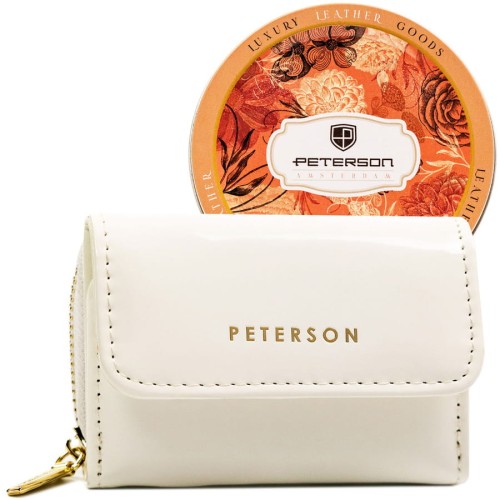 Portfel Damski Peterson RFID – biały, lakierowany Damski portfel Peterson z lakierowanej skóry z podszewką RFID BLOCKING SYSTEM, która ogranicza odczyt kart zbliżeniowych i dokumentów. Zobacz produkt → |
Tabela: materiały portfela
| Materiał | Trwałość | Pielęgnacja | Wpływ na tłumienie |
|---|---|---|---|
| Skóra naturalna licowa | wysoka, patyna po latach użytkowania | pasta lub krem do skóry, unikanie długotrwałej wilgoci | neutralny, warstwa ekranująca jest odrębna |
| Nubuk | średnia, wrażliwy na zabrudzenia | szczotka, impregnat w aerozolu | neutralny |
| Ekoskóra / PU | średnia, ryzyko pęknięć na zgięciach | przetarcie wilgotną ściereczką | neutralny |
| Syntetyk / tekstylia | zależna od splotu i powłoki | pranie powierzchniowe lub czyszczenie na mokro | neutralny |
Punkt kontrolny: wybierasz materiał pod kątem sposobu użytkowania, a nie pod kątem deklaracji „carbon fiber”, która w danych laboratoryjnych odpowiada tłumieniu rzędu −11 dB, czyli znacznie niższemu niż warstwy metalowe.
Krok 4 — zweryfikuj deklarację i politykę zwrotu
Poproś sprzedawcę o potwierdzenie pasma i wartości tłumienia. Jeśli dane nie są publikowane, potraktuj to jako informację, nie jako wadę. Następnie sprawdź warunki zwrotu, bo to one pozwalają zweryfikować produkt w praktyce. W NIUA obowiązuje 14 dni na zwrot, 2 lata odpowiedzialności sprzedawcy, wysyłka w 24 h i darmowa dostawa od 69 zł, więc test 60 sekund można wykonać w dniu dostawy i w razie negatywnego wyniku zwrócić portfel bez konsekwencji.
Punkt kontrolny: masz pisemne potwierdzenie zakresu ekranowania oraz świadomość terminu zwrotu.
Lista: 5 sygnałów ostrzegawczych
- Hasło „100% ochrony” bez wskazania pasma i wartości tłumienia.
- Odwołanie do „certyfikatu RFID”, którego nie ma w dokumentacji produktu.
- Brak informacji, czy ekranowana jest podszewka, czy jedna kieszeń.
- Deklaracja ochrony dokumentów biometrycznych bez wyjaśnienia, że odczyt chipa wymaga klucza z danych dokumentu.
- Brak jasnej polityki zwrotu, która uniemożliwia weryfikację produktu w domu.
Checklista: 5 testów przed zakupem
- Sprawdź liczbę miejsc na karty i schowków na dokumenty.
- Potwierdź zakres ekranowania (podszewka lub kieszeń).
- Zapytaj o pasmo i tłumienie w dB.
- Zweryfikuj materiał i sposób pielęgnacji.
- Sprawdź termin zwrotu i warunki reklamacji.
Test 60 sekund: jak sprawdzić, czy portfel naprawdę blokuje
Test nie wymaga specjalistycznego sprzętu. Wystarczy telefon z czytnikiem NFC i aplikacja odczytująca identyfikator UID karty, np. NFC Tools lub TagInfo.
- Zbliż kartę do telefonu poza portfelem i odczytaj UID. Odczyt powinien się powieść, co potwierdza, że czytnik i karta komunikują się poprawnie.
- Włóż kartę do ekranowanej kieszeni i ponów próbę. Brak odczytu oznacza, że ekranowanie działa.
- Powtórz test na terminalu płatniczym. Karta w ekranowanej kieszeni nie powinna wywołać żadnej reakcji urządzenia.
- Przetestuj kartę dostępu 125 kHz, jeśli ją nosisz. Systemy LF mają inną antenę i wymagają sprawdzenia odrębnie.
- Wykonaj kontrolę odniesienia z folią aluminiową owiniętą wokół karty. Brak odczytu potwierdza, że metoda pomiaru jest poprawna.
Punkt kontrolny: wynik pozytywny i negatywny
- Wynik pozytywny: karta poza portfelem jest czytana, w ekranowanej kieszeni nie jest czytana, terminal nie reaguje.
- Wynik negatywny: karta jest czytana także w kieszeni. Najczęstsze przyczyny to kieszeń nieekranowana, karta wsunięta poza warstwę lub uszkodzona podszewka.
Punkt kontrolny: jeśli UID pozostaje czytelny, nie zakładaj, że portfel jest wadliwy. Najpierw sprawdź, czy karta leży w ekranowanej przegrodzie, a nie w sąsiedniej.
Kiedy portfel RFID warto mieć, a kiedy to zbędny wydatek
Segmentacja jest prosta i wynika z danych, nie z marketingu.
Kiedy warto:
- podróże poza Unię Europejską, gdzie część terminali i czytników działa w innych warunkach niż w Polsce,
- karty dostępu pracujące w paśmie 125 kHz, które nie mają zabezpieczeń kryptograficznych nowych kart EMV,
- karty miejskie i legitymacje, często oparte na starszych układach,
- paszport i e-dowód, przy świadomości, że odczyt chipa wymaga klucza wyprowadzonego z danych dokumentu (BAC/PACE), więc ekranowanie jest tu dodatkową warstwą, a nie jedynym zabezpieczeniem,
- osoby noszące kartę w etui telefonu lub w kieszeni bez zamknięcia.
Kiedy to zbędny wydatek:
- użytkownicy Google Pay i Apple Pay, gdzie transakcja opiera się na tokenie powiązanym z urządzeniem,
- posiadacze nowoczesnych kart EMV z dynamicznym kryptogramem, którzy płacą wyłącznie zbliżeniowo w Polsce,
- osoby, które nie noszą przy sobie dokumentów ani kart dostępu.
Kalkulacja kosztu i korzyści jest jednoznaczna. Portfel RFID w NIUA kosztuje od 54 do 147 zł. Ryzyko, które adresuje, w danych NBP odpowiada 0,003% liczby transakcji kartowych, a dominująca kategoria fraudów (CNP) jest poza zasięgiem tej ochrony. Zakup ma więc sens wtedy, gdy chroni nośniki o niższym poziomie zabezpieczeń lub gdy obniża niepewność w sytuacjach o ograniczonej kontroli, na przykład w podróży.
Drzewko decyzji: kupuję / nie kupuję
- Nosisz paszport, e-dowód, kartę dostępu 125 kHz lub kartę miejską? Jeśli tak, przejdź do kolejnego pytania. Jeśli nie, przejdź do punktu o płatnościach mobilnych.
- Podróżujesz poza UE lub korzystasz z terminali o nieznanej konfiguracji? Jeśli tak, portfel RFID jest uzasadniony.
- Płacisz wyłącznie telefonem i nowoczesną kartą EMV w Polsce? Jeśli tak, wybierz tańszy portfel bez warstwy ekranującej.
- Chcesz mieć jedną kieszeń na dokumenty i nie chcesz rezygnować z wygody płatności? Wybierz model z jedną ekranowaną przegrodą.
Punkt kontrolny: jeśli w Twojej odpowiedzi przeważają nośniki starsze i podróże, wybierz portfel RFID. Jeśli przeważają płatności mobilne, potraktuj zakup jako opcjonalny dodatek, a nie element obowiązkowy.
Najczęstsze błędy i jak je naprawić
Błąd 1: zakup bez sprawdzenia zakresu ekranowania Skutek: ochrona obejmuje jedną kieszeń, a karty z pozostałych przegród pozostają czytelne. Naprawa: przed zakupem potwierdź w opisie lub u sprzedawcy, czy ekranowana jest podszewka całego portfela, czy jedna kieszeń, i dopasuj układ do sposobu noszenia kart.
Błąd 2: wiara w „certyfikat RFID” Skutek: brak jakiegokolwiek mierzalnego parametru, na podstawie którego można porównać modele. Naprawa: pytaj o pasmo i tłumienie w dB. Jeśli dane nie są publikowane, oprzyj decyzję na teście 60 sekund po dostawie.
Błąd 3: noszenie telefonu w ekranowanej kieszeni Skutek: utrata łączności NFC i brak możliwości płatności mobilnych. Naprawa: noś telefon w osobnej kieszeni lub etui, poza warstwą ekranującą.
Błąd 4: traktowanie portfela jako zamiennika innych zabezpieczeń Skutek: brak limitów, powiadomień i kontroli transakcji, a portfel nie wpływa na płatności CNP. Naprawa: ustaw limity i powiadomienia w aplikacji banku oraz regularnie przeglądaj historię operacji.
Błąd 5: pomijanie zgłoszenia utraty karty Skutek: wydłużenie okresu, w którym transakcje mogą być realizowane, i komplikacje przy reklamacji. Naprawa: zgłoś utratę natychmiast w aplikacji banku lub na infolinii, niezależnie od tego, czy karta była w portfelu RFID.
Błąd 6: brak testu po zakupie Skutek: przekonanie o ochronie bez potwierdzenia, że warstwa działa. Naprawa: wykonaj test 60 sekund w dniu dostawy i zachowaj możliwość zwrotu w ciągu 14 dni.
Punkt kontrolny: po wdrożeniu poprawek masz potwierdzony zakres ekranowania, ustawione powiadomienia bankowe i sprawdzony wynik testu.
Co dalej: kolejne kroki po zakupie
Po dostawie warto wykonać cztery działania w ustalonej kolejności. To sekwencja, która zamienia deklarację producenta w zweryfikowany fakt.
Checklista: 4 kroki po zakupie
- Wykonaj test 60 sekund z czytnikiem NFC i aplikacją odczytującą UID.
- Ustaw limity i powiadomienia o transakcjach w aplikacji banku.
- Rozważ osobne etui na telefon, aby nie zajmować ekranowanej kieszeni.
- Sprawdź, czy układ przegród odpowiada codziennemu rytmowi płatności.
Jeśli nie podróżujesz poza UE i korzystasz wyłącznie z portfela mobilnego, rozważ tańszy portfel bez warstwy RFID. Wersja z ekranowaniem ma sens jako element zestawu na podróż lub prezentu. W NIUA dostępne są zestawy portfel z paskiem w cenach 123,50–134,50 zł, które sprawdzają się jako wariant prezentowy. Zakup objęty jest 14 dniami na zwrot i 2 latami odpowiedzialności sprzedawcy, więc weryfikacja w domu nie wiąże się z ryzykiem.
Punkt kontrolny: po wykonaniu czterech kroków wiesz, czy portfel spełnia deklarację, i masz ustawione zabezpieczenia, których portfel nie zastępuje.
Najczęściej zadawane pytania
Czy portfel RFID blokuje Apple Pay? Ekranowana kieszeń tłumi pole 13,56 MHz, więc telefon w niej umieszczony traci łączność NFC i płatności mobilne nie zadziałają. Portfel nie blokuje samej usługi, tylko uniemożliwia komunikację urządzenia z terminalem. Telefon należy nosić poza warstwą ekranującą.
Czy folia aluminiowa wystarczy? Folia metalowa tłumi pole i w danych laboratoryjnych osiąga wartości zbliżone do −48 dB, więc działa jako ekran. Nie jest jednak trwałym rozwiązaniem: łatwo się zgina i przeciera, a owinięta karta wymaga rozpakowania przy każdej płatności. W teście 60 sekund sprawdza się jako kontrola odniesienia.
Czy portfel RFID psuje karty? Nie. Warstwa ekranująca nie emituje pola ani nie zmienia danych zapisanych na chipie. Karta działa normalnie po wyjęciu z ekranowanej kieszeni, a jedynym skutkiem jest brak możliwości odczytu w momencie, gdy znajduje się w zasięgu warstwy.
Jak sprawdzić, czy portfel ma RFID? Najprościej przez test z czytnikiem NFC w telefonie: karta poza portfelem jest czytana, a w ekranowanej kieszeni nie. Dodatkowo sprawdź opis produktu pod kątem informacji o podszewce lub kieszeni ekranowanej oraz zapytaj sprzedawcę o pasmo i tłumienie w dB.
Czy portfel RFID chroni paszport? Tłumi pole wokół dokumentu, ale odczyt chipa paszportu wymaga dodatkowo klucza wyprowadzonego z danych w dokumencie (BAC/PACE), więc sam odczyt „z kieszeni” jest utrudniony również bez ekranowania. Portfel RFID jest tu dodatkową warstwą ochrony, szczególnie w podróży poza UE, a nie jedynym zabezpieczeniem dokumentu.